Das Studium finanzieren: So klappt es mit dem Geld
Der Traum vom Studium ist groß. Die Herausforderungen auf dem Bankkonto sind oft noch größer. Steigende Mieten in den Universitätsstädten, höhere Lebenshaltungskosten und teure Semesterbeiträge belasten das studentische Budget enorm. Laut aktuellen Berechnungen benötigt eine studierende Person in Deutschland mittlerweile durchschnittlich über 900 Euro im Monat für Miete, Essen, Lernmaterialien und Krankenversicherung. Wer keine finanzstarken Eltern im Hintergrund hat, gerät schnell unter Druck. Glücklicherweise existieren bewährte Wege und staatliche Hilfen, um die akademische Ausbildung solide zu finanzieren. Die richtige Kombination aus verschiedenen Geldquellen sichert den Studienerfolg ohne permanente Geldsorgen.
Erst rechnen, dann den Finanzierungsplan bauen
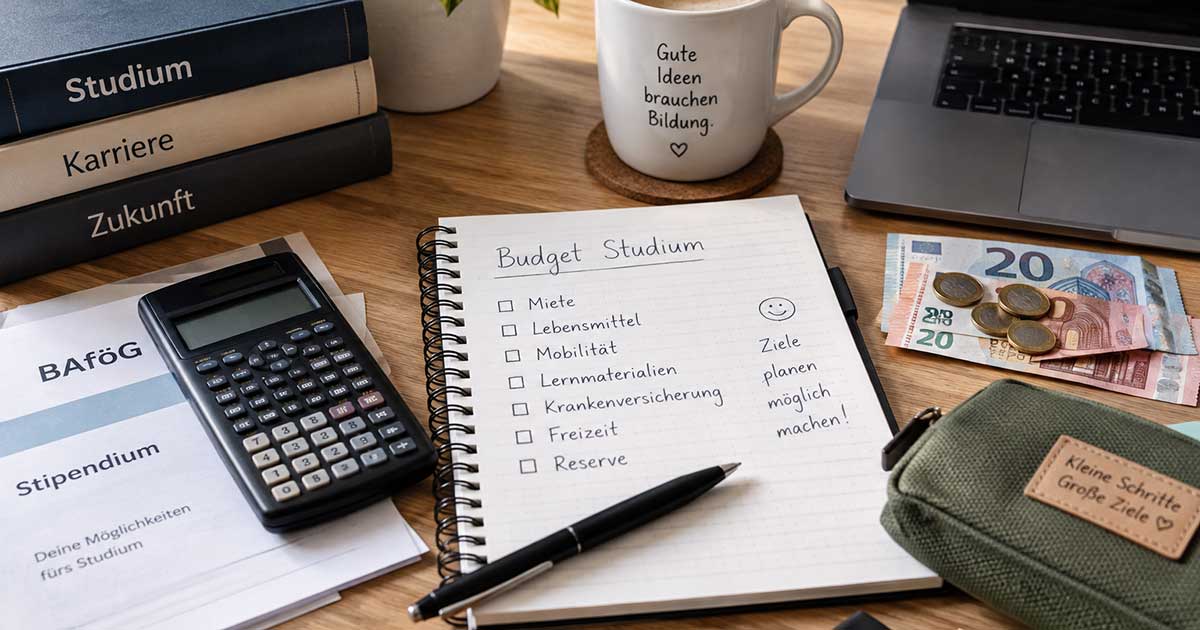
Am Anfang steht ein realistischer Monatsplan. Die Fixkosten gehören getrennt von schwankenden Ausgaben erfasst. Sinnvoll sind vier Budgetblöcke:
- Wohnen einschließlich Nebenkosten
- Lebensmittel und Haushaltsbedarf
- Mobilität sowie Kommunikation
- Studium und persönliche Ausgaben
Dazu kommt eine kleine Reserve für ungeplante Rechnungen. Der Semesterbeitrag oder neue Technik treffen sonst schnell auf ein bereits ausgeschöpftes Konto.
BAföG bleibt die wichtigste staatliche Hilfe
Im Wintersemester 2026/27 liegt der BAföG-Höchstsatz weiterhin bei 992 Euro monatlich. Bei einer Familienversicherung sind maximal 855 Euro möglich. Bis zu 603 Euro Bruttoverdienst pro Monat bleiben beim BAföG 2026 grundsätzlich anrechnungsfrei. Ein Antrag lohnt sich deshalb auch dann, wenn vorab unklar ist, ob überhaupt ein Anspruch besteht.
Die im August 2026 beschlossene Reform bringt höhere Leistungen erst später. Ab Sommersemester 2027 soll die Wohnkostenpauschale von 380 auf 440 Euro steigen.
Bei Studierenden bis zum 25. Geburtstag kann außerdem Kindergeld weiterlaufen, wenn die Voraussetzungen erfüllt sind. 2026 beträgt es 259 Euro pro Monat. Die Leistung geht grundsätzlich an die kindergeldberechtigte Person. Unter bestimmten Bedingungen ist eine direkte Auszahlung an das studierende Kind möglich. Gerade nach dem Auszug lohnt sich deshalb eine klare Absprache über die Verwendung.
Nebenjob ja, aber mit klarer Grenze
Die Erwerbsarbeit ist längst ein zentraler Teil der Studienfinanzierung. Bei Studierenden mit einer eigenen Haushaltsführung stammen im Schnitt 45 Prozent der Einkünfte aus eigener Arbeit. Ein Nebenjob kann das Budget stabilisieren und erste Praxiserfahrung bringen. Zu viele Arbeitsstunden kosten allerdings Lernzeit und können den Studienfortschritt bremsen.
Bei einzelnen größeren Ausgaben kann eine Kreditkarte mit Verfügungsrahmen kurzfristig zusätzlichen Spielraum schaffen. Entscheidend ist, offene Beträge möglichst vollständig zurückzuzahlen, denn Teilzahlungen verursachen nach einer möglichen zinsfreien Phase laufende Zinskosten.
Stipendien werden oft zu früh aussortiert
Stipendien richten sich keineswegs ausschließlich an Studierende mit Bestnoten. Engagement oder persönliche Voraussetzungen können ebenfalls zählen. Das Deutschlandstipendium unterstützt Geförderte beispielsweise mit 300 Euro monatlich. Bewerbungen bei Hochschulen oder Förderwerken können daher einen festen Finanzierungsbaustein schaffen, ohne spätere Rückzahlung.
Studienkredite nur gezielt einsetzen
Kredite schließen Finanzierungslücken, sind 2026 jedoch teuer. Beim KfW-Studienkredit liegt der effektive Jahreszins für Neuverträge seit April bei 6,53 Prozent. Deshalb sollte vor Vertragsabschluss klar sein, welcher Betrag wirklich fehlt und wie die spätere Rückzahlung aussehen kann. Für kurze Engpässe ist ein kleiner Finanzierungsbedarf günstiger als ein dauerhaft hoher Kreditrahmen.
Mehrere Geldquellen schaffen Stabilität
Eine tragfähige Studienfinanzierung entsteht selten aus einer einzigen Quelle. BAföG und Nebenjob können die Basis bilden. Stipendien oder familiäre Unterstützung ergänzen sie. Kredite gehören ans Ende der Prüfung. Ein eigener Semesterpuffer auf einem separaten Konto verhindert außerdem, dass planbare größere Ausgaben im falschen Monat zum Problem werden. Wer Einnahmen und Ausgaben monatlich aktualisiert, erkennt Engpässe früh und behält den Kopf für das Studium frei.


